Domain institutionalismus.de kaufen?
Wir ziehen mit dem Projekt
institutionalismus.de um.
Sind Sie am Kauf der Domain
institutionalismus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain institutionalismus.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Wondershare Telefon-Verwaltung (Android)Wondershare Telefon-Verwaltung (Android) In einer Welt, die zunehmend von digitaler Technologie durchdrungen ist, spielen Smartphones eine zentrale Rolle in unserem Alltag. Die Telefon-Verwaltung (Android) ist dabei ein Schlüsselthema, das sowohl für den individuellen Benutzer als auch für Unternehmen von großer Bedeutung ist. Eine effiziente Verwaltung Ihres Android-Geräts kann nicht nur dessen Leistung und Lebensdauer verbessern, sondern auch den Schutz Ihrer persönlichen Daten gewährleisten. Angesichts der Vielfalt an verfügbaren Android-Versionen und der stetigen Weiterentwicklung von Sicherheits- und Verwaltungsfunktionen durch Android Enterprise und ähnliche Plattformen ist es wichtiger denn je, auf dem neuesten Stand zu bleiben. Dieser Artikel thematisiert die essenziellen Aspekte der Telefon-Verwaltung (Android), darunter die Geräteverwaltung und Sicherheit , die Verwaltung vo...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wondershare Telefon-Verwaltung (iOS)Wondershare Telefon-Verwaltung (iOS): Die ultimative Anleitung In unserer schnelllebigen Welt, in der Smartphones eine zentrale Rolle in unserem täglichen Leben spielen, ist eine zuverlässige Verwaltung des Telefoninhalts unverzichtbar geworden. Hier bietet sich die Wondershare Telefon-Verwaltung (iOS) als eine optimale Lösung an, die nicht nur die Übertragung von Daten zwischen iPhone, iPad, Android-Geräten und dem Computer erleichtert, sondern auch eine effiziente Verwaltung von Fotos, Videos, Musik, WhatsApp-Nachrichten und vielen weiteren Dateitypen ermöglicht. Die Fähigkeit, nahtlos zwischen verschiedenen Betriebssystemen zu kommunizieren, macht es zu einem unverzichtbaren Werkzeug für jeden, der mehrere Geräte unterschiedlicher Hersteller besitzt. Dieser Artikel wird Ihnen eine umfassende Anleitung bieten, wie Sie mit Wondershare Telefon-Verwaltung (iOS) Datenübertragungen durch...39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
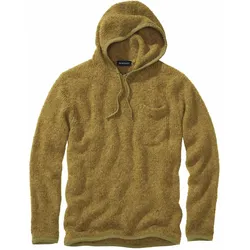
Gegen-die-Regeln-Hoodie - 52Ausnahmeerscheinung. Eines jener seltenen Kleidungsstücke, von denen man sich nie mehr trennen will. Grund ist die flauschige Haptik - die ungleichmäßige, strukturierte Oberfläche des speziellen Garns erzeugt im fertigen Hoodie ein einzigartiges, voluminöses Aussehen. Der wärmende Mix aus gebürstetem Alpakagarn und Wolle macht den üppigen Strick trageangenehm, etwas Kunstfaser macht ihn formstabil und pflegeleicht. Perfekt für jeden Tag, für drinnen, für draußen und für das Wetter, das sich nicht an Vorhersagen hält. Die solide Verarbeitung mit Bandeinfassung an der Kapuze und robusten Abschlüssen sorgt dafür, dass die Freundschaft lange hält.149,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
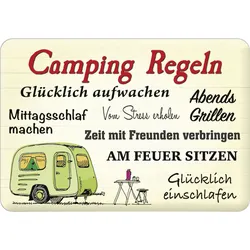
Blechschild Camping RegelnKult-Hänger für den Innen- und Außenbereich aus qualitativ hochwertigen und extrem dicken Stahlblech. Individuelle Aufhängemöglichkeiten durch zusätzlichen Saugnapf und Kordeln in verschiedenen Farben. Mit 3D-geprägtem Motiv und einzeln verschweißt. Maße: 16,5 x 11,5 x 0,6 cm7,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz685,35 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wondershare Telefon-Verwaltung (Android)Wondershare Telefon-Verwaltung (Android) In einer Welt, die zunehmend von digitaler Technologie durchdrungen ist, spielen Smartphones eine zentrale Rolle in unserem Alltag. Die Telefon-Verwaltung (Android) ist dabei ein Schlüsselthema, das sowohl für den individuellen Benutzer als auch für Unternehmen von großer Bedeutung ist. Eine effiziente Verwaltung Ihres Android-Geräts kann nicht nur dessen Leistung und Lebensdauer verbessern, sondern auch den Schutz Ihrer persönlichen Daten gewährleisten. Angesichts der Vielfalt an verfügbaren Android-Versionen und der stetigen Weiterentwicklung von Sicherheits- und Verwaltungsfunktionen durch Android Enterprise und ähnliche Plattformen ist es wichtiger denn je, auf dem neuesten Stand zu bleiben. Dieser Artikel thematisiert die essenziellen Aspekte der Telefon-Verwaltung (Android), darunter die Geräteverwaltung und Sicherheit , die Verwaltung vo...29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Wondershare Telefon-Verwaltung (iOS)Wondershare Telefon-Verwaltung (iOS): Die ultimative Anleitung In unserer schnelllebigen Welt, in der Smartphones eine zentrale Rolle in unserem täglichen Leben spielen, ist eine zuverlässige Verwaltung des Telefoninhalts unverzichtbar geworden. Hier bietet sich die Wondershare Telefon-Verwaltung (iOS) als eine optimale Lösung an, die nicht nur die Übertragung von Daten zwischen iPhone, iPad, Android-Geräten und dem Computer erleichtert, sondern auch eine effiziente Verwaltung von Fotos, Videos, Musik, WhatsApp-Nachrichten und vielen weiteren Dateitypen ermöglicht. Die Fähigkeit, nahtlos zwischen verschiedenen Betriebssystemen zu kommunizieren, macht es zu einem unverzichtbaren Werkzeug für jeden, der mehrere Geräte unterschiedlicher Hersteller besitzt. Dieser Artikel wird Ihnen eine umfassende Anleitung bieten, wie Sie mit Wondershare Telefon-Verwaltung (iOS) Datenübertragungen durch...39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gegen-die-Regeln-Hoodie - 52Ausnahmeerscheinung. Eines jener seltenen Kleidungsstücke, von denen man sich nie mehr trennen will. Grund ist die flauschige Haptik - die ungleichmäßige, strukturierte Oberfläche des speziellen Garns erzeugt im fertigen Hoodie ein einzigartiges, voluminöses Aussehen. Der wärmende Mix aus gebürstetem Alpakagarn und Wolle macht den üppigen Strick trageangenehm, etwas Kunstfaser macht ihn formstabil und pflegeleicht. Perfekt für jeden Tag, für drinnen, für draußen und für das Wetter, das sich nicht an Vorhersagen hält. Die solide Verarbeitung mit Bandeinfassung an der Kapuze und robusten Abschlüssen sorgt dafür, dass die Freundschaft lange hält.149,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Martin, Albert: Die Anwendung moralischer Normen und RegelnDie Anwendung moralischer Normen und Regeln , In Zeiten der Veränderung, der Unruhe und des Konflikts sucht man verstärkt nach Orientierung, Selbstvergewisserung und der Bestätigung, auf der richtigen Seite zu stehen. Sich auf die Moral zu besinnen, kann als Versuch gelten, den Halt zurückzugewinnen, der angesichts der Unbestimmtheit und Komplexität der Verhältnisse verloren zu gehen droht. Wenn es allerdings beim Einklagen moralischer Postulate bleibt, ist wenig gewonnen. Die Vorstellung einer reinen Morallehre, die sich ohne Weiteres in konkretes Handeln umsetzen lässt, ist nicht nur intellektuell unterkomplex, sondern auch moralisch bedenklich. Denn die moralischen Regeln und Normen selbst sind oft wenig strittig, Probleme entstehen primär bei ihrer Konkretisierung, bei der Abwägung der Mittel, der Vermittlung von Interessenlagen, der Einbindung moralischer Ideale in Strukturzusammenhänge. Das vorliegende Buch befasst sich mit dieser Anwendungsproblematik und behandelt verschiedene Lösungsansätze zum Umgang mit den sich dabei stellenden Herausforderungen. Veranschaulicht werden die Überlegungen durch zahlreiche Alltagsbeispiele aus den Bereichen der zwischenmenschlichen Beziehungen, der Wirtschaft, der Gesellschaft und der Politik. , Servolenkungssystem & Teile > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20250331, Autoren: Martin, Albert, Seitenzahl/Blattzahl: 200, Abbildungen: 11 Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Business Ethics, Keyword: Ethik; Gesellschaft; Wirtschaft, Fachschema: Wirtschaft / Allgemeines, Einführung, Lexikon~Ethik / Unternehmensethik~Unternehmensethik, Fachkategorie: Unternehmensethik und soziale Verantwortung, CSR~Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 203, Breite: 140, Höhe: 8, Gewicht: 219, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Organisation und Verwaltung in der KitaHandbuch Organisation und Verwaltung in der Kita , Die Leitung von Kindertageseinrichtungen ist mittlerweile eine komplexe und anspruchsvolle Aufgabe. So gilt es, fachlich den gestiegenen Erwartungen von Politik, Eltern und der gesamten Öffentlichkeit ebenso zu entsprechen wie den Anforderungen von Gesetzgebung und Verwaltung. Die Herausforderungen sind enorm, die Problemstellungen alles andere als trivial, denn Kita-Leitungen sind nicht nur verwaltend tätig. Sie agieren gleichzeitig als Personalmanager:innnen, als Organisations- und Projektentwickler:innen, als Planungschef:innen, als Kommunikationsmanager:innen sowie als Außenpolitiker:innen im Kontakt mit diverseren Institutionen und Stakeholdern. Das "Handbuch Organisation und Verwaltung in der Kita" führt Sie in wesentliche Handlungsfelder der Kita-Administration ein und gibt Ihnen nützliche Tipps zur Bewältigung Ihrer Aufgaben an die Hand. Aus dem Inhalt: - Buchführung, Budgetplanung und Controlling - Strategisches Management für Kitas - Organisationskultur und Organisationsentwicklung - Selbstführung: Eigene Kompetenzen weiterentwickeln NEU in der 2. Auflage: - Finanzen in der Kita - Neue Gesetzgebungen werden berücksichtigt , Rück- & Bremsleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20241001, Redaktion: Christa, Harald, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 720, Fachschema: Kindertagesheim~Kindertagesstätte - Hort~KITA~Kita~Pädagogik / Kindergarten, Vorschulalter~Recht~Schule / Verwaltung, Organisation, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Didaktik/Methodik/Schulpädagogik/Fachdidaktik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 170, Höhe: 48, Gewicht: 1364, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.